Autotransporte de carga en América Latina en 2026
Cómo le va al mercado de camiones en México, Brasil, Colombia, Chile y Argentina en 2026, y las tendencias que mueven al sector: aranceles, marcas chinas, normas y seguridad.

Última actualización: 4 de octubre de 2026. Actualizo esta guía con los cierres trimestrales de cada mercado.
El autotransporte de carga en América Latina vive un 2026 de contrastes. México, la gran fábrica de camiones de Norteamérica, pasó por su peor momento desde la pandemia y empezó a recuperarse gracias a las compras anticipadas en Estados Unidos. Colombia encadena dos años de crecimiento fuerte en venta de camiones. Brasil y Chile se enfriaron. Y en casi todos los países, las marcas chinas ganan terreno.
Esta guía reúne lo que está moviendo al sector este año, mercado por mercado y tema por tema.
Los mercados en cifras
| Mercado | Último dato | Tendencia |
|---|---|---|
| México | 138,954 vehículos pesados producidos en 2025, 34.8% menos que en 2024 | Repunte de exportaciones en 2026 por compras anticipadas en Estados Unidos |
| Brasil | Cerca de 111,000 camiones vendidos en 2025, 8.7% menos que en 2024 | Mercado concentrado en seis marcas |
| Colombia | 9,641 vehículos de carga matriculados en el primer semestre de 2026, 89.7% más | Segundo año de crecimiento fuerte, tras subir 34.6% en 2025 |
| Chile | 14,394 camiones vendidos en 2025 | Se espera cerrar 2026 entre 13,000 y 13,500 |
| Argentina | Mercado en contracción durante el primer semestre de 2026 | Las marcas chinas crecen pese a la caída |
México: la fábrica de Norteamérica, entre aranceles y compras anticipadas
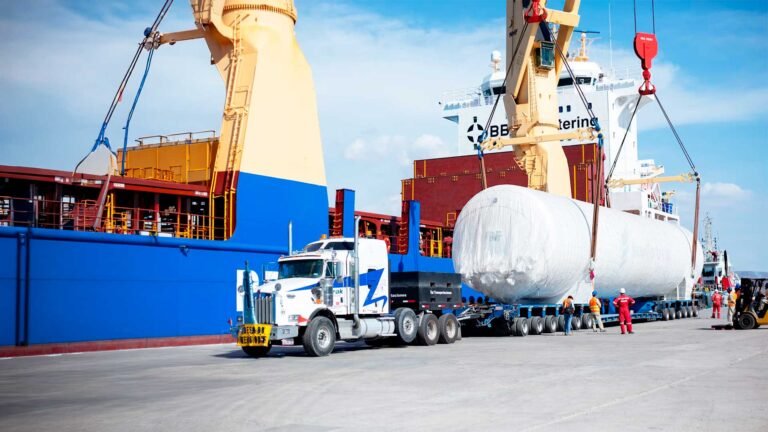
México produce la mayoría de sus camiones pesados para exportar, sobre todo a Estados Unidos. Por eso 2025 fue tan duro: la producción cayó 34.8% hasta 138,954 unidades y las exportaciones bajaron 28.6% hasta 113,981, según ANPACT. Fue el nivel más bajo desde la pandemia, y febrero de 2026 marcó el punto más bajo de los últimos cinco años.
Dos factores explican la caída. El primero, el arancel de 25% que Estados Unidos aplica desde el 1 de noviembre de 2025 a los camiones medianos y pesados importados, bajo la sección 232. Para los camiones que cumplen las reglas del T-MEC, ese arancel se cobra solo sobre el contenido que no es estadounidense; ANPACT calcula que, en promedio, la industria paga alrededor de 12.5%. El segundo, la incertidumbre por la revisión del T-MEC en 2026, que pone a prueba las reglas de origen: hoy se exige 64% de contenido regional a los vehículos pesados.
En la segunda mitad de 2026 llegó el respiro. En agosto, la producción alcanzó 16,389 unidades, su nivel más alto desde noviembre de 2024, y las exportaciones acumuladas de enero a agosto ya superaban en 3.1% las del año anterior. ANPACT lo atribuye a las compras anticipadas en Estados Unidos antes de la norma de emisiones EPA 2027.
Las inversiones tampoco se detuvieron. Volvo Group puso en marcha su planta de Ciénega de Flores, Nuevo León, para camiones Volvo y Mack, de la que hablé en mi blog al conocerse el proyecto; el gobierno del estado informó que la inversión subió de 700 a 1,000 millones de dólares, y la planta ya envió a Estados Unidos su primer embarque de tractocamiones VNR. PACCAR, por su parte, abrió un centro de capacitación en Puebla.
El mercado interno y los camiones usados
Dentro de México, el problema es otro: las ventas al menudeo cayeron 31.6% en 2025 y una parte de la demanda se va a camiones usados importados de Estados Unidos, más baratos y más viejos. Fabricantes y distribuidores han pedido subir el arancel a esas importaciones y limitar su antigüedad a 10 años. A mi juicio, este es el tema que más define el futuro del mercado mexicano: mientras un usado importado cueste mucho menos que un camión nuevo, la renovación de la flota va a avanzar despacio.
Brasil: grande, concentrado y a la espera
Brasil vendió cerca de 111,000 camiones en 2025, 8.7% menos que el año anterior. Es un mercado muy concentrado: Volkswagen Caminhões e Ônibus y Mercedes-Benz se repartieron más de la mitad de las ventas, con alrededor de 27% cada una, y Volvo quedó tercera con 18%. Entre las seis marcas principales suman más del 95% del mercado.
A diferencia de Norteamérica, en Brasil dominan las cabinas sobre motor de origen europeo, fabricadas en el propio país. El pesado más vendido de 2025 fue el Volvo FH 540, y el camión más vendido de todos fue un mediano, el VW Delivery 11.180. Las marcas chinas todavía tienen una participación pequeña en el mercado total, aunque dominan el nicho de los camiones eléctricos.
Colombia: el mercado que más crece, y el más chino
Colombia es la sorpresa del año. En 2025 se matricularon 12,405 vehículos de carga nuevos, 34.6% más que en 2024, y en el primer semestre de 2026 la cifra llegó a 9,641, un crecimiento de 89.7%. El impulso vino sobre todo de los camiones de hasta 10.5 toneladas, pero los tractocamiones y las volquetas también crecieron con fuerza.
El dato que más me llama la atención es la marca: Foton lidera el mercado colombiano de carga desde 2025, y entre enero y mayo de 2026 las marcas chinas concentraron el 69.3% de las matrículas de vehículos de carga nuevos, frente a 27.1% en 2020. En tractocamiones, Kenworth sigue arriba, pero Foton y Sinotruk ya lo acompañan entre las tres primeras. Colombia, además, exige la norma Euro VI a los vehículos de carga nuevos desde 2023.
Chile y Argentina: mercados más lentos
Chile vendió 14,394 camiones en 2025 y el sector espera cerrar 2026 entre 13,000 y 13,500 unidades, todavía lejos del máximo histórico de 2011. El alza en el precio de los combustibles afectó la demanda en el primer semestre, aunque la minería, la energía y la infraestructura sostienen la recuperación. Es también el país donde más avanzan las flotas eléctricas privadas, como cuento en la guía de camiones eléctricos en América Latina.
En Argentina, el mercado se contrajo en el primer semestre de 2026, pero Foton creció cerca de 30% en unidades, llegó a 10.3% de participación y prepara producción local en Campana.
Las tendencias que cruzan toda la región
1. El avance de las marcas chinas
Foton, JAC, Sinotruk, Dongfeng, Shacman, BYD y FAW crecen en casi todos los mercados de la región, con precio, financiamiento y disponibilidad de refacciones como argumentos. Ya no se limitan a camiones ligeros: compiten en tractocamiones y volteos, y marcas como FAW o DeepWay preparan su llegada. Esto es lectura mía: la gran pregunta para los próximos años es si las marcas establecidas responderán con precio, con producto o con servicio posventa, que es donde todavía llevan ventaja.
2. Normas de emisiones más exigentes
La región ya dio el salto a la generación Euro VI y EPA 2010: Brasil desde 2023 con Proconve P8, Colombia desde 2023 y México desde 2025 con la NOM-044. Mientras tanto, Estados Unidos sube la vara con EPA 2027. Cada salto encarece los camiones nuevos y vuelve más importante la calidad del diésel y del DEF.
3. Seguridad y robo de carga
En varios países, sobre todo en México, el robo de carga y la siniestralidad son costos que pesan tanto como el combustible. La telemetría y las cámaras con inteligencia artificial empiezan a dar resultados medibles, como en el caso de la flota que llegó a cero robos en un año o el de Freji, que conté en mi blog.
4. Operadores y profesionalización
La falta de operadores calificados es un tema compartido en la región. Las marcas responden con capacitación y con programas para sumar a más mujeres al volante, como el de conductoras de Scania en México.
5. La electrificación, por la ciudad
El camión eléctrico sigue siendo menos del 1% de las ventas en los mercados grandes, pero el autobús urbano eléctrico ya superó las 10,000 unidades en la región, como explico en la guía de autobuses eléctricos.
Una pregunta para quienes operan flotas en la región: ¿qué les pesa más este año, el precio de los camiones nuevos, el diésel, la inseguridad o la falta de operadores?